扫描下载APP
其它方式登录
Aave与Morpho阵营就DeFi金库是否构成证券提交不同法律框架:Aave主张资产所有权归属用户、无共同事业即不构成证券;CCI牵头的Morpho阵营则提出10条可验证标准,强调管理方权限受限且透明才可豁免证券认定。分歧核心在于有管理方调仓的链上金库是否落入豪威测试和里弗斯测试范围。
Aave Labs联合Kamino、Veda向美国SEC提交法律论证,主张去中心化借贷协议与非托管金库不构成证券发行,核心依据是其无承诺回报、无资产控制、无共同事业,治理属行政管理而非经营管理,且不寻求豁免而坚持适用现行法律。
文章深入剖析DeFi借贷与金库协议中同一笔坏账在不同架构下的损失确认时点与承担路径,对比Morpho孤立市场、Aave共享资金池、Morpho Vault、队列式金库及分级结构等五种模式,揭示损失如何经由触发事件、首落余额、吸收层、触达方式和认亏时点等机制,最终决定由谁实际承担亏损。
代币化美股抵押借贷正快速发展,Aave、Morpho等协议支持以苹果、英伟达等股票代币为抵押品借入稳定币,为海外投资者提供传统券商无法覆盖的全天候信贷服务;但因链上系统7x24运行而美股价格周末停摆,预言机喂价冻结导致清算失灵与恶意套利风险,成为核心结构性隐患。
Babylon Labs向Aave V4提交提案,通过BaBe零知识证明与Taproot脚本实现比特币原生抵押借贷,用户私钥与BTC资产始终保留在自己钱包中,无需托管;争议解决成本从1.4万美元骤降至37.82美元,激活Aave闲置WBTC储备用于即时清算,并为机构提供合规、资产不离表的稳定币借贷新通道。
Aave发布Aavenomics 3.0,重启AAVE代币回购与销毁机制,将协议收益转化为代币价值支撑;同步上线V4 Equities Hub,支持7只Coinbase代币化美股作为抵押品借入USDC,推动现实资产与去中心化金融融合,并在Q3实现营收与规模双增长。
文章介绍了五个处于早期阶段的DeFi潜力项目:Mezzanine(结构化收益分层金库)、INFINIT(Hyperliquid上的管理型交易金库,实盘年化约32%)、IRIS(在Aave/Morpho上叠加固定利率贷款)、RISEx(链上订单簿永续合约DEX)、Boros(构建利率市场,聚焦资金费率套利)。强调项目创新性、当前进展及风险提示。
GSR与Turtle联合推出信用承销平台Hare,旨在穿透DeFi策展金库中隐藏的链下信用风险,如抵押品背后的基金经理偿付能力、交易对手违约及黄金租赁信用等。Hare通过机构级承销框架、分层流动性机制和压力测试模型,为Aave生态金库提供信用背书,并已承诺注资1亿美元,首发美元与黄金双轨金库。
2026年第三季度链上美元资金池规模达392亿美元,基础收益利差翻倍,跑赢代币化美债基金;Maple凭借纯基础收益领先,Aave通过利率曲线重置提升储户回报,而Sky的sUSDS与Ethena的sUSDe遭遇大规模资金流出,反映市场正从被动收益转向主动收益博弈。
Aave在Base链上线美股代币化抵押借贷服务,支持用户以英伟达、苹果等7只科技股代币(如NVDAc、AAPLc)为抵押品借出USDC,并获DAO批准的USDC现金激励;同时通过Base官方Earn & Borrow协议嵌入第三方应用,拓展流量入口,推动其从加密原生借贷协议向链上‘股票保证金贷款’基础设施转型。
文章聚焦加密行业保险机制严重缺失的现状,指出DeFi协议频繁遭受攻击导致巨额损失,而链上保险协议TVL大幅萎缩;分析Nexus Mutual、OpenCover、Firelight等新兴风险保障协议如何通过分层承保、资本分割和结构化设计改进传统互助模式,并探讨Gearbox、Dolomite等内置保护方案,强调总保障价值(TVC)应成为关键发展指标。
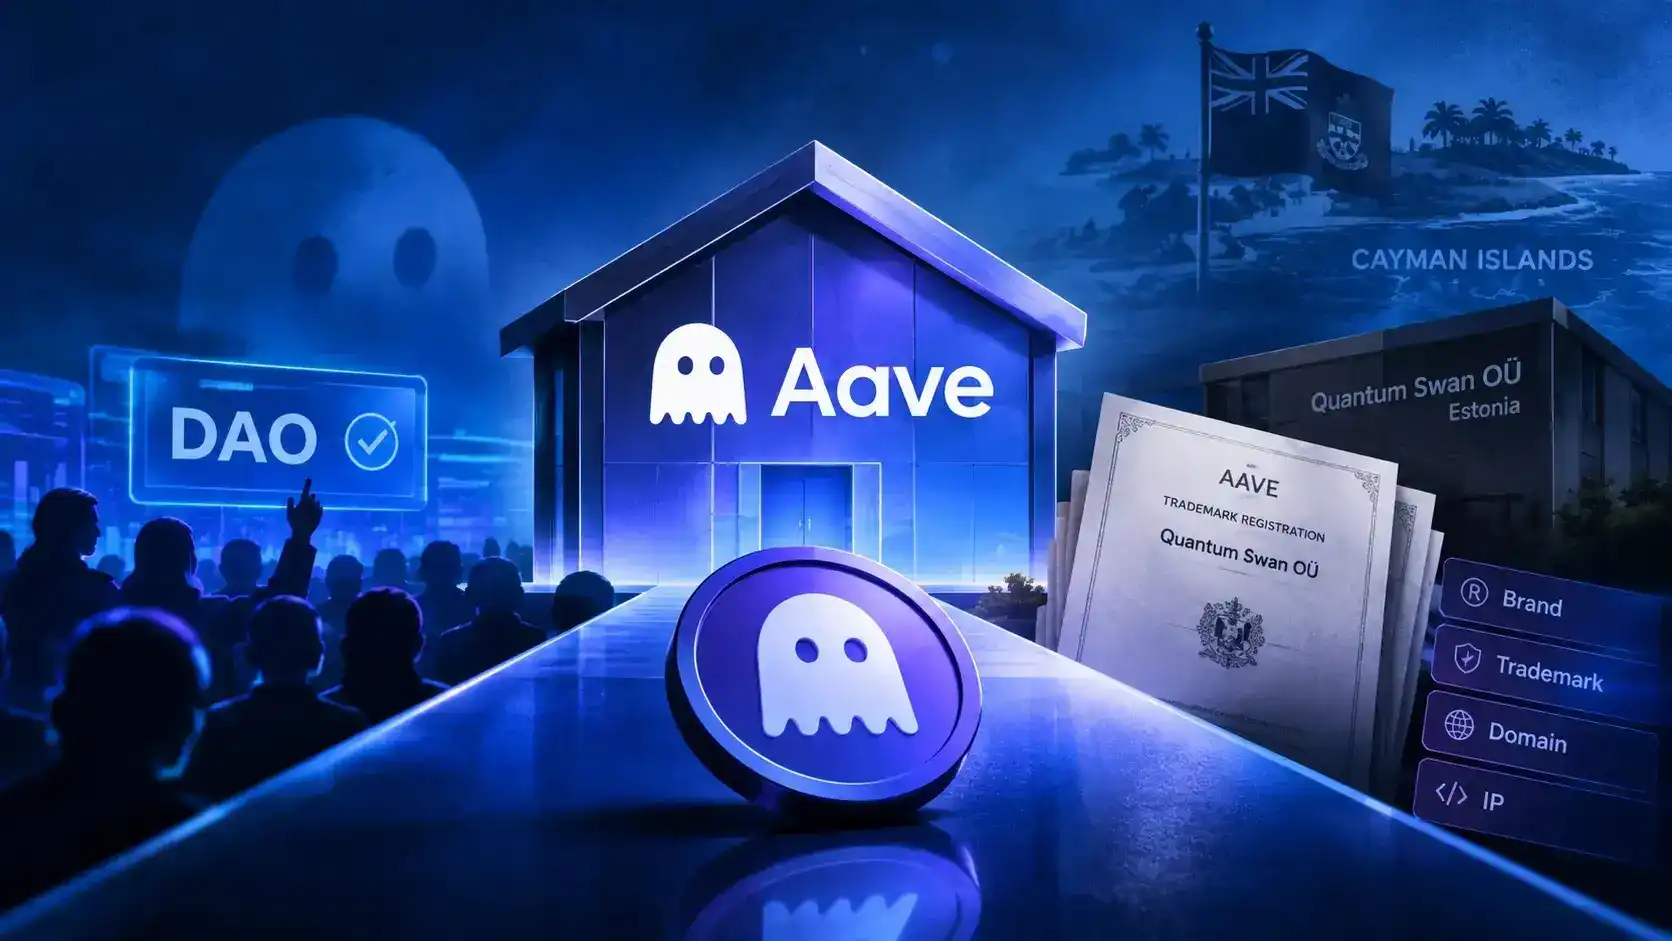
Aave Labs提出设立开曼群岛基金会以持有品牌及知识产权,旨在解决DAO长期缺乏法律主体持有商标、域名等核心资产的问题;该提案建立无成员、无股东的独立法律实体,由AAVE代币持有者通过治理控制其董事任命与重大决策,推动品牌归属从私人公司向去中心化治理过渡。
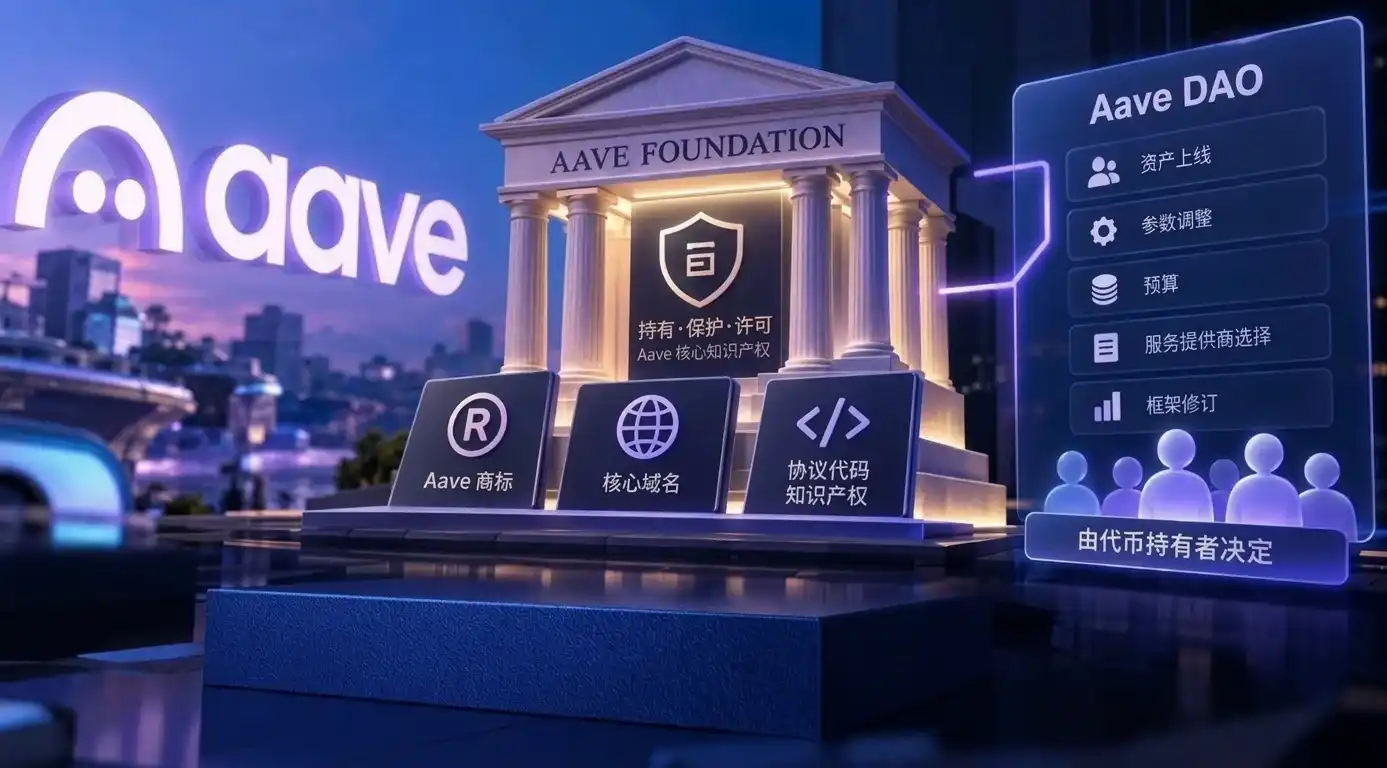
Aave DAO 提议设立开曼群岛无成员基金会公司,以合法持有并保护 Aave 商标、主域名及协议代码库等核心知识产权,解决当前DAO无法维权、资产权属不清的问题;基金会由独立董事管理、独立监督人监督,DAO通过AIP保留对董事任免、章程修订及资产处置的最终控制权,确保治理权不变且无中心化控制。
Aave拟在开曼群岛设立无成员基金会,专门持有和保护Aave协议的商标、域名及代码库等知识产权,以解决DAO无法直接持有资产和维权的问题;基金会由独立董事管理、独立监督人监督,所有关键人事任免与重大决策权仍归属DAO,治理权未发生转移。
文章梳理了15个加密项目在Token收益机制上的差异,重点分析其收入来源、回购比例、销毁与否、是否向持有者分配等核心维度,揭示不同项目在价值捕获设计上的实质性区别,强调自动回购与销毁机制更具确定性,而DAO决策或仅回购不销毁等方式对持币者实际收益影响有限。